
Sommaire
Maîtriser le calcul des annuités de manière rigoureuse s’avère essentiel pour optimiser le remboursement de vos emprunts ou faire prospérer votre capital en toute sérénité, sans avoir à s’égarer dans de complexes formules financières.
Comprendre l’importance du calcul des versements périodiques
La gestion efficace des finances personnelles et professionnelles repose sur une appréciation exacte de la valeur du temps, au cœur de laquelle s’inscrit le concept d’annuité. Que l’on se place du côté de l’emprunteur ou de l’épargnant, réussir à évaluer ces versements réguliers garantit une anticipation optimale de votre trésorerie et offre une lisibilité précieuse sur l’avenir financier.
Une annuité se définit simplement comme une série de paiements effectués à intervalles constants, destinés soit à l’amortissement d’une dette, soit à la constitution d’un capital. Dans le cadre d’un prêt immobilier, les banques privilégient fréquemment des versements constants, tandis qu’un investissement peut générer des revenus réguliers fixes. Dès lors, assimiler la logique de ces mouvements d’argent devient indispensable pour tout gestionnaire averti.
Cet article entreprend de détailler la mécanique des calculs financiers en expliquant les mécanismes essentiels appliqués au crédit comme au placement. Vous découvrirez l’impact direct du taux d’intérêt et de la durée sur vos montants finaux, vous permettant ainsi d’arbitrer stratégiquement pour votre patrimoine.
Le calcul de l’annuité constante pour un remboursement de prêt
Lors de la souscription d’un emprunt traditionnel, la méthode de l’annuité constante est très couramment retenue. Ce mécanisme garantit un montant total versé identique à chaque échéance, même si la répartition interne du paiement évolue au fil des mois : la part dédiée au paiement des intérêts est prépondérante au départ, puis laisse progressivement la place au remboursement réel du capital.
Concrètement, le calcul de cette échéance fixe croise trois éléments clés : le capital initial emprunté, le taux d’intérêt annuel accordé par la banque et le nombre d’années de remboursement. Si le remboursement s’effectue sur une base mensuelle, le calcul s’adapte en ajustant le taux à l’échelle du mois et en comptabilisant le nombre total de mensualités.
Opter pour des versements constants assure une parfaite visibilité budgétaire, une solution idéale pour sécuriser ses charges fixes. Cette prévisibilité permet de planifier ses dépenses sans risquer les aléas d’échéances fluctuantes, constituant un avantage décisif pour la stabilité financière.
À titre d’illustration, l’emprunt d’un capital de 200 000 euros étalé sur 15 ans au taux de 4 % débouche sur un versement annuel d’environ 17 988 euros. Cet exemple concret met en lumière le poids direct des conditions d’emprunt sur votre capacité financière globale et souligne l’importance de bien négocier son prêt en amont.
Calculer la valeur acquise : Constituer un capital par l’épargne
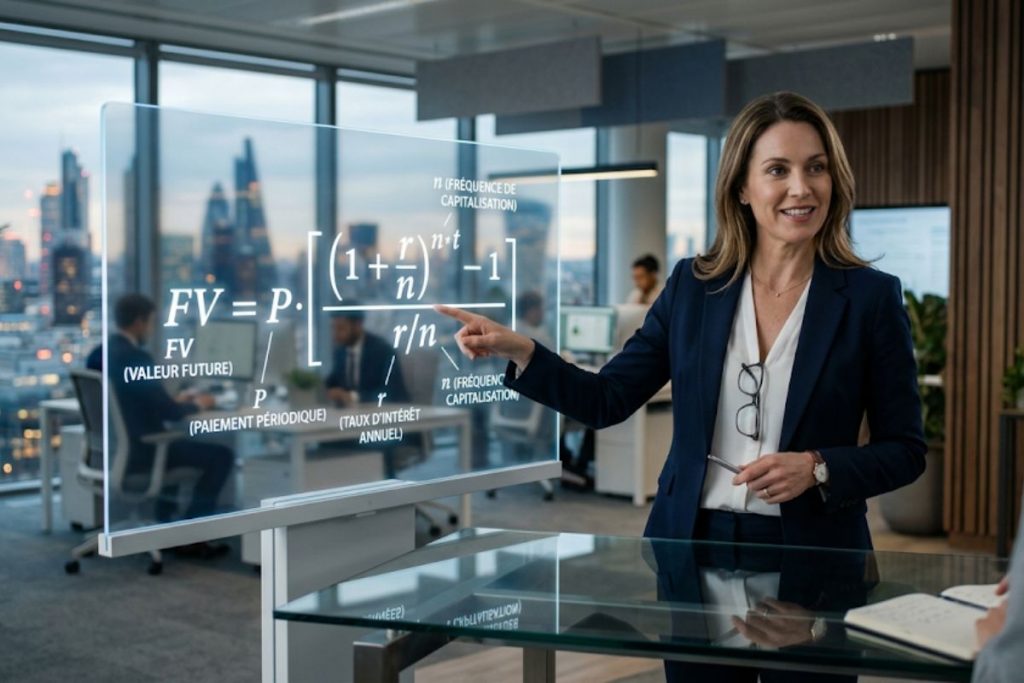
Placer régulièrement de l’argent constitue un moteur puissant pour développer son patrimoine, la démarche ne visant plus à rembourser une dette mais à accumuler un capital. On évalue alors la valeur acquise de ces versements successifs afin de connaître la somme totale disponible au terme du projet, en exploitant la puissance des intérêts composés.
Pour déterminer ce capital final, la logique repose sur la somme de vos versements réguliers augmentée des intérêts générés au fil du temps. Les intérêts accumulés lors des premières périodes viennent eux-mêmes produire de nouveaux intérêts. Si vous effectuez vos dépôts au tout début de chaque période plutôt qu’à la fin, votre argent fructifie encore plus longtemps, ce qui augmente le montant total récupéré.
La recherche de la valeur acquise met à profit une dynamique de croissance accélérée du capital, particulièrement adaptée aux objectifs de long terme comme la préparation de la retraite ou le financement des études des enfants. Elle offre une mesure exacte de l’effort financier à fournir pour concrétiser ses projets de vie.
En réalisant par exemple un placement annuel de 5 000 euros pendant 10 ans au taux de 3 %, le capital accumulé atteindra approximativement 57 319 euros. Comparativement aux 50 000 euros réellement versés de votre poche, l’effet du temps et de la capitalisation apparaît clairement, confirmant qu’il est avantageux d’initier son effort d’épargne le plus tôt possible.
Optimiser vos annuités : Les conseils de l’expert
L’arbitrage de la durée de remboursement exerce une influence décisive sur le coût global d’un crédit. Si l’étalement du prêt permet de réduire le montant de chaque échéance périodique, il génère en contrepartie une hausse significative du coût total des intérêts. Inversement, raccourcir la durée augmente l’échéance à payer chaque mois mais minimise le coût global de l’emprunt, imposant ainsi la recherche d’un juste équilibre.
En matière de placement, la régularité des versements s’avère bien plus déterminante que l’importance des montants injectés. Des dépôts modestes mais constants tirent pleinement parti des intérêts composés au fil des ans, et la mise en place de versements automatiques permet de sécuriser la progression continue de son épargne sans y penser.
Enfin, l’intégration de dispositifs d’optimisation fiscale offre des leviers avantageux pour alléger l’effort financier. Particulièrement adaptée aux foyers fortement imposés, cette démarche permet de réduire le coût réel des versements d’épargne-retraite et d’améliorer le rendement net global.
En définitive, savoir évaluer ses annuités dépasse le cadre théorique pour devenir un véritable instrument de pilotage financier. Ces méthodes d’évaluation vous redonnent la main lors des négociations de prêt comme lors du choix de vos placements, vous préservant des mauvaises surprises. Que vous visiez l’acquisition d’un bien ou la préparation de l’avenir, la méthode reste la clé d’une stratégie patrimoniale réussie.
 Garde meuble à Toulon : quelles sont les étapes pour louer un box
 La carte bancaire : quels avantages pour les adolescents ?
 Évaluation des vitamines et compléments alimentaires sans ordonnance de Pharmacie De France
0 commentaires