
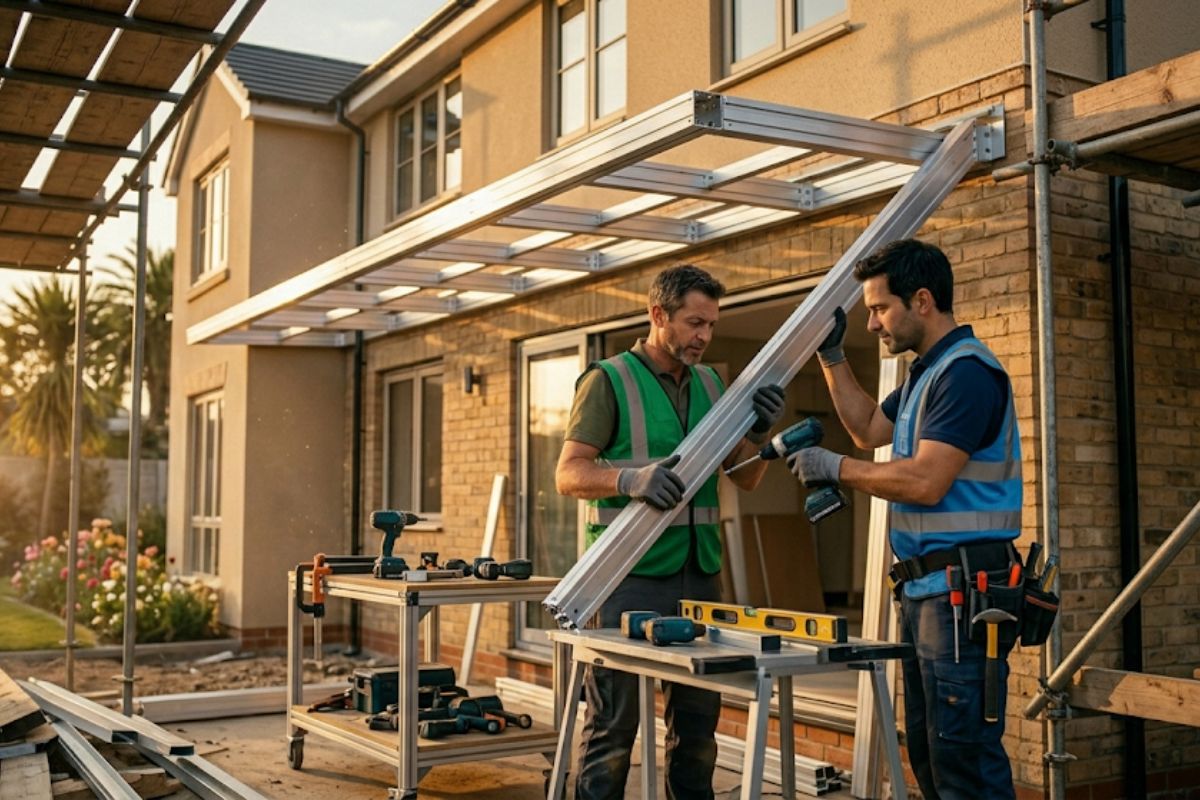
Sommaire
Ajouter une véranda est la solution idéale pour agrandir sa maison, gagner en luminosité et créer une nouvelle pièce de vie chaleureuse. Cependant, la construction de cette extension vitrée représente un investissement financier conséquent, variant selon les matériaux, la surface et les travaux d’isolation nécessaires. Pour concrétiser ce projet sans déséquilibrer votre budget, plusieurs options de financement s’offrent à vous.
Du recours à l’épargne personnelle au crédit immobilier, en passant par le prêt de travaux classique ou les facilités de paiement des constructeurs, découvrez les meilleures stratégies pour financer sereinement votre future véranda.
Les différentes options pour financer votre projet d’extension vitrée
L’achat d’une extension lumineuse représente un investissement patrimonial de premier ordre pour valoriser une maison individuelle. Pour concrétiser cette ambition architecturale, les propriétaires doivent explorer les multiples solutions bancaires disponibles sur le marché du crédit. Le prêt travaux dédié propose un financement affecté de manière exclusive à la construction de la structure.
Cette option s’adresse à tous les ménages désireux d’obtenir un taux d’intérêt compétitif auprès de leur établissement bancaire. Cela vous permet de lier le déblocage des fonds à la réalisation réelle du chantier. C’est donc un atout majeur pour vous protéger contre les défaillances éventuelles de l’entreprise d’installation.
Le crédit affecté exige la présentation systématique de justificatifs contractuels avant toute libération du capital par l’organisme prêteur. Vous devez fournir les devis signés, les bons de commande ou les factures des artisans pour débloquer l’argent. Ce cadre juridique offre une sécurité importante : si la vente s’annule, le crédit s’annule de plein droit, sans frais.
Les banques accordent des enveloppes généreuses pouvant atteindre la somme de 75 000 € pour ce type d’opération. La durée de remboursement s’étale sur une période flexible allant de 1 à 10 ans selon vos capacités. Le Taux Annuel Effectif Global reste fixe pendant toute la durée du contrat de prêt.
Une autre alternative réside dans la souscription d’un prêt personnel non affecté pour conserver une totale liberté d’action. Ce crédit à la consommation se distingue par l’absence totale de contrôle sur l’utilisation des fonds versés. L’organisme financier verse le capital directement sur votre compte bancaire sans exiger le moindre devis de menuiserie.
Les montants disponibles s’élèvent généralement jusqu’à 35 000 € pour les dossiers standards. La rapidité d’obtention constitue le point fort de cette formule de financement. Toutefois, le taux d’intérêt s’avère souvent plus élevé que celui d’un prêt affecté classique. Le rachat de crédits s’impose comme une stratégie pertinente si vous remboursez déjà plusieurs emprunts simultanément.
Cette opération centralise vos dettes en un seul contrat de prêt unique avec une mensualité globale allégée. Le courtier intègre le coût de la nouvelle véranda dans le capital global à refinancer auprès du nouveau partenaire. Cette restructuration libère de la trésorerie mensuelle en étalant le remboursement sur une durée plus longue. C’est l’option idéale pour maintenir votre équilibre financier tout en augmentant la surface habitable de votre résidence.
Les critères techniques pour intégrer l’extension dans un prêt immobilier
L’intégration du coût de la construction dans un crédit immobilier global procure les conditions de financement les plus avantageuses. Cette démarche permet de bénéficier des taux d’intérêt bas propres aux emprunts immobiliers à long terme. Le volume financier de l’extension s’ajoute simplement au prix d’achat du bien lors de la signature chez le notaire. L’effort de remboursement se dilue de fait sur une période de 15 à 25 ans.
Cette solution élimine le besoin de mobiliser une épargne personnelle importante au moment de l’acquisition de la maison. Il est impossible d’ajouter une enveloppe travaux à un prêt immobilier déjà en cours de remboursement de manière directe. Si vous possédez déjà votre maison, vous devez négocier une ligne de crédit complémentaire ou un rachat total.
Les exigences bancaires imposent de réaliser des simulations précises pour valider la faisabilité financière de cette opération. L’établissement prêteur va analyser la valeur vénale future de la propriété avec son extension vitrée. Un expert immobilier valide parfois le projet pour sécuriser la garantie hypothécaire de la banque. La présence d’un apport personnel renforce la qualité de votre dossier de financement auprès des analystes de risques.
Cette somme disponible immédiatement démontre votre capacité d’épargne et réduit directement le montant des intérêts globaux à payer. Un apport de 10 % à 20 % du budget total rassure les banques et facilite l’obtention des accords. Cette réserve d’argent peut aussi couvrir les finitions intérieures non prises en charge par le constructeur. L’aménagement du sol ou l’achat de stores thermiques demandent une souplesse financière appréciable.
Calculer sa capacité d’emprunt et sécuriser le reste à vivre
La viabilité d’un crédit dépend du respect strict des règles de gestion financière édictées par les autorités bancaires. La mensualité maximale de l’ensemble de vos prêts ne doit pas franchir le seuil des 33 % de vos revenus. Pour un foyer percevant un salaire net total de 3 000 € par mois, l’échéance supérieure s’établit à 990 €. Le calcul intègre déjà vos charges fixes existantes comme un crédit automobile ou une assurance de prêt.
La méthode du reste à vivre complète cette approche en évaluant l’argent disponible pour le quotidien après paiement des traites. Vous devez soustraire vos dépenses incompressibles de vos revenus totaux pour obtenir la marge de manœuvre réelle du foyer. Les frais de nourriture, les abonnements d’énergie et les transports constituent ces charges du quotidien à anticiper. Les analystes estiment qu’un reste à vivre de 20 % à 30 % des revenus s’avère nécessaire pour vivre confortablement. Ce coussin de sécurité préserve le budget familial contre les coups durs ou l’inflation.
L’évaluation du budget global de l’extension varie fortement selon la superficie au sol et les matériaux sélectionnés pour l’ossature. Une structure en aluminium de 10 mètres carrés demande un investissement moyen situé entre 8 000 € et 15 000 €. Pour une grande pièce de vie de 30 mètres carrés, les tarifs évoluent entre 25000 € et 45 000 €. Ces variations tarifaires s’expliquent par les travaux de terrassement, d’isolation thermique du sol et de raccordement électrique.
Les démarches administratives et les pièces justificatives requises
Le montage d’un dossier de financement exige la collecte rigoureuse de documents officiels pour attester de votre solvabilité. Les banques demandent une pièce d’identité en cours de validité ainsi qu’un justificatif de domicile récent. Vous devez fournir vos trois derniers bulletins de salaire et votre dernier avis d’imposition complet pour justifier de vos revenus. Les relevés de comptes bancaires des trois derniers mois permettent de vérifier l’absence d’incidents de paiement.
Le devis descriptif et quantitatif fourni par le fabricant de vérandas joue un rôle central pour les crédits affectés. Ce document technique doit mentionner le prix détaillé des fournitures, le coût de la main-d’œuvre et les délais d’exécution. La banque utilise ces informations pour planifier les appels de fonds au fur et à mesure de l’avancement du chantier. Ne signez jamais le devis définitif avant d’avoir obtenu l’accord de principe écrit de votre organisme de crédit.
Les autorisations d’urbanisme conditionnent le déblocage des fonds car les banques exigent la parfaite légalité de la construction. Une surface au sol inférieure à 5 mètres carrés dispense les propriétaires de toute formalité administrative en mairie. Pour un projet compris entre 5 et 20 mètres carrés, le dépôt d’une déclaration préalable de travaux s’avère obligatoire. Au-delà de 20 mètres carrés, vous devez obtenir un permis de construire complet et faire appel à un architecte.

Solutions de financement
La sélection du bon mode de financement détermine la rentabilité globale de votre investissement immobilier. Le piège classique consiste à accepter les facilités de paiement des constructeurs sans analyser le coût réel du crédit. Ces offres commerciales cachent parfois des taux d’intérêt supérieurs à ceux de votre banque habituelle. Prenez le temps de mettre en concurrence les propositions en analysant uniquement le TAEG fixe proposé par les différents établissements.
L’Éco-Prêt à Taux Zéro offre une opportunité financière exceptionnelle si votre projet intègre une rénovation thermique globale de la maison. Une véranda moderne dotée de vitrages à haute isolation performants peut entrer dans ce cadre d’optimisation énergétique. Les travaux doivent impérativement être confiés à une entreprise certifiée RGE pour valider le dossier d’éco-PTZ. Cette solution supprime les intérêts bancaires et permet d’alléger considérablement l’enveloppe globale de votre emprunt.
Une bonne préparation budgétaire intègre aussi l’impact fiscal de cette nouvelle surface habitable sur vos impôts locaux. La construction d’une véranda augmente la valeur locative cadastrale de votre propriété de façon durable. Cette modification entraîne une hausse de la taxe foncière dans les années qui suivent l’achèvement des travaux. Remplissez le formulaire de déclaration H2 dans les 90 jours après la fin du chantier pour régulariser votre situation auprès du fisc.
 Alliade Habitat : présentation et contact
 Aides au logement CAF : calcul et simulation
 Aide installation borne recharge maison : financez votre équipement de charge
 Aide isolation toiture 2026 : le guide complet pour financer votre projet
 Demande logement social en ligne : le guide complet pour réussir
0 commentaires